Artykuł sponsorowany
Kiedy pojedyncze polisy przestają wystarczać w firmowej flocie samochodów
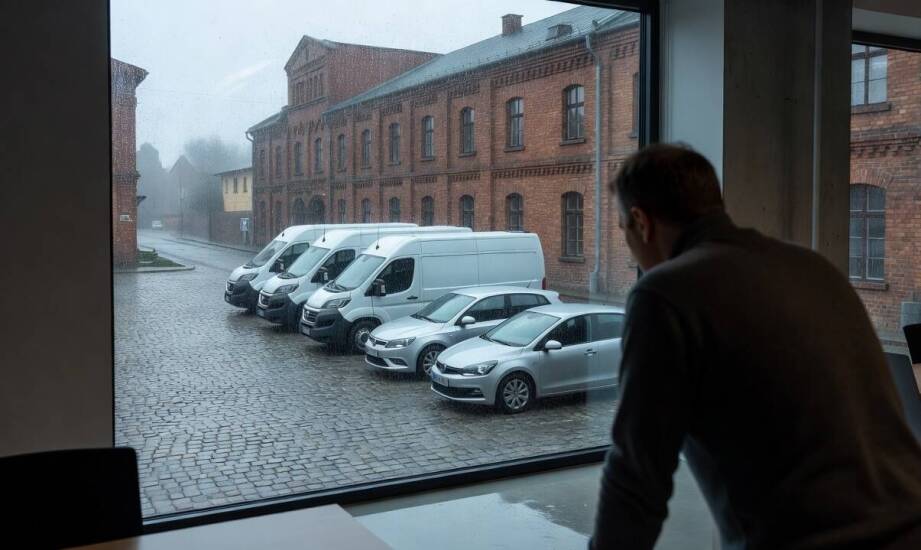
Firmy zarządzające kilkoma pojazdami osobowymi i dostawczymi często napotykają trudności, gdy każda polisa komunikacyjna działa według odrębnych zasad. Różne terminy odnowień, zróżnicowane stawki opierające się na indywidualnej historii danego kierowcy oraz niejednolite procedury zgłaszania zdarzeń komplikują planowanie firmowego budżetu. Wymaga to również ciągłego zaangażowania administracyjnego w pilnowanie dat wygasania poszczególnych umów, co w rosnącym przedsiębiorstwie staje się procesem podatnym na błędy. Przejście od pojedynczych dokumentów do systemowego zarządzania ochroną majątku staje się naturalnym krokiem w rozwoju działalności.
Czym polisa rozproszona różni się od flotowej?
W rozproszonym modelu każdy samochód posiada własną, niezależną umowę odpowiedzialności cywilnej lub autocasco. Oznacza to konieczność wielokrotnego monitorowania terminów i analizowania odmiennych warunków przy każdym wznowieniu, często w różnych instytucjach finansowych. Rozwiązaniem tego problemu jest ścisła konsolidacja. Jedna umowa generalna zastępuje wiele indywidualnych polis, spinając wszystkie firmowe pojazdy w ramach jednego, kompleksowego kontraktu. Taka organizacja całkowicie eliminuje potrzebę corocznego poszukiwania i porównywania ofert dla każdego auta z osobna. Zapewnia to identyczne zasady ochrony dla całego taboru, niezależnie od tego, czy mowa o autach reprezentacyjnych zarządu, dostawczych furgonetkach czy maszynach ciężarowych.
Zaletą kontraktu generalnego jest także uelastycznienie zarządzania firmowym majątkiem. Wprowadzenie nowo nabytego samochodu do trwającej już umowy nie oznacza konieczności żmudnych negocjacji. Ubezpieczyciele stosują zazwyczaj uproszczone procedury dopisywania kolejnych aut, o ile zgłaszany pojazd wpisuje się w ramy określone na etapie podpisywania głównego dokumentu. W praktyce oznacza to wysoką przewidywalność kosztów oraz znaczne odciążenie działu księgowości, ponieważ najważniejsze parametry ochrony i wyjściowe stawki ustala się tylko raz w roku.
Kiedy warto skonsolidować ubezpieczenie pojazdów?
Przy ocenie opłacalności i dostępności takiego rozwiązania podstawowe znaczenie ma dokładna analiza posiadanego parku maszyn. Progi wejścia do ubezpieczeń grupowych różnią się w zależności od polityki konkretnego towarzystwa. Błędem jest zakładanie, że każda firma z pięcioma autami automatycznie otrzyma ofertę flotową. Chociaż na rynku funkcjonują propozycje startujące od pięciu lub sześciu sztuk, niektóre instytucje stawiają ten próg znacznie wyżej, oczekując kilkunastu, a nawet trzydziestu pojazdów. Oprócz samej liczby aut analitycy oceniają również rotację kierowców oraz dotychczasową historię szkodową przedsiębiorstwa. Duże znaczenie ma również kwestia finansowania – maszyny w leasingu narzucają obowiązek posiadania pełnego pakietu AC, który znacznie wygodniej jest rozliczać w ramach jednego zbiorczego zestawienia.
Spójne zarządzanie polisami zyskuje na szczególnym znaczeniu w gęsto uprzemysłowionych regionach o dużym natężeniu ruchu, w których statystyczne ryzyko kolizji drogowych naturalnie wzrasta. Biorąc pod uwagę gęstość siatki drogowej i natężenie logistyki, ubezpieczenia floty pojazdów na Śląsku stanowią bardzo częsty wybór lokalnych spółek transportowych i budowlanych. Zbiorcza i ujednolicona ochrona ułatwia tam codzienną pracę, zwłaszcza przy częstych zmianach na stanowiskach kierowców.
Ważnym aspektem konsolidacji jest też zupełnie inne podejście do likwidacji szkód. Praktyka rynkowa, którą na co dzień obserwuje spółka brokerska MULTI-BROK, wyraźnie wskazuje, że ujednolicenie dokumentacji diametralnie przyspiesza proces zgłaszania stłuczek. W modelu flotowym przedsiębiorstwo korzysta z dedykowanego kanału korporacyjnego lub współpracuje z jednym, przypisanym opiekunem. Standaryzacja tej ścieżki pozwala szybciej diagnozować uszkodzenia i sprawniej przywracać firmowe pojazdy do pracy zarobkowej.
Uporządkowanie zarządzania ryzykiem w przedsiębiorstwie
Decyzja o rezygnacji z indywidualnych polis wynika przede wszystkim z konieczności zaprowadzenia porządku w firmowej administracji. Przekroczenie minimalnej liczby posiadanych aut jest tylko technicznym wymogiem stawianym przez rynek finansowy. Rzeczywistym impulsem do wdrożenia umowy generalnej jest zazwyczaj moment, w którym rozproszenie dokumentacji zaczyna pochłaniać zbyt wiele czasu pracowników i generować ryzyko przerw w ciągłości ochrony. Zbiorcze podejście do ryzyka komunikacyjnego pozwala ustandaryzować procedury awaryjne i zyskać pełną kontrolę nad budżetem przeznaczanym na utrzymanie firmowego transportu.
Kategorie artykułów
Polecane artykuły

Luksus i ekologia – jak nasz glamping łączy te dwa światy?

Opieka nad grobami: Profesjonalne usługi porządkowe w Gdańsku

Proces tworzenia wyjątkowej atmosfery podczas kobiecej sesji
